Sustainability-Linked Film Finance Dimulai dari Arus Kas, Bukan Label Hijau

Mitra Rekayasa Keberlanjutan — Sustainability-linked financing bisa relevan bagi film Indonesia, tetapi hanya bila ditempatkan di atas struktur proyek yang sudah bankable: arus kas terbaca, risiko dialokasikan, indikator terukur, dan pencapaiannya dapat diverifikasi.
Di Jakarta, sebuah film bisa lahir dari sesuatu yang sangat urban: jalan yang ditutup empat jam, puluhan kru berpindah lokasi, katering datang sebelum subuh, generator bekerja di belakang kamera, lalu seluruh aktivitas ekonomi itu menghilang dari pandangan begitu syuting selesai.
Persoalan pembiayaannya mirip. Uang masuk ke produksi, tetapi bank sulit melihat dari mana uang akan kembali. Investor bisa membaca potensi cerita, tetapi tidak selalu memiliki downside protection. Kekayaan intelektual punya nilai, tetapi recovery value-nya ketika proyek gagal belum semudah tanah, deposito, atau invoice.
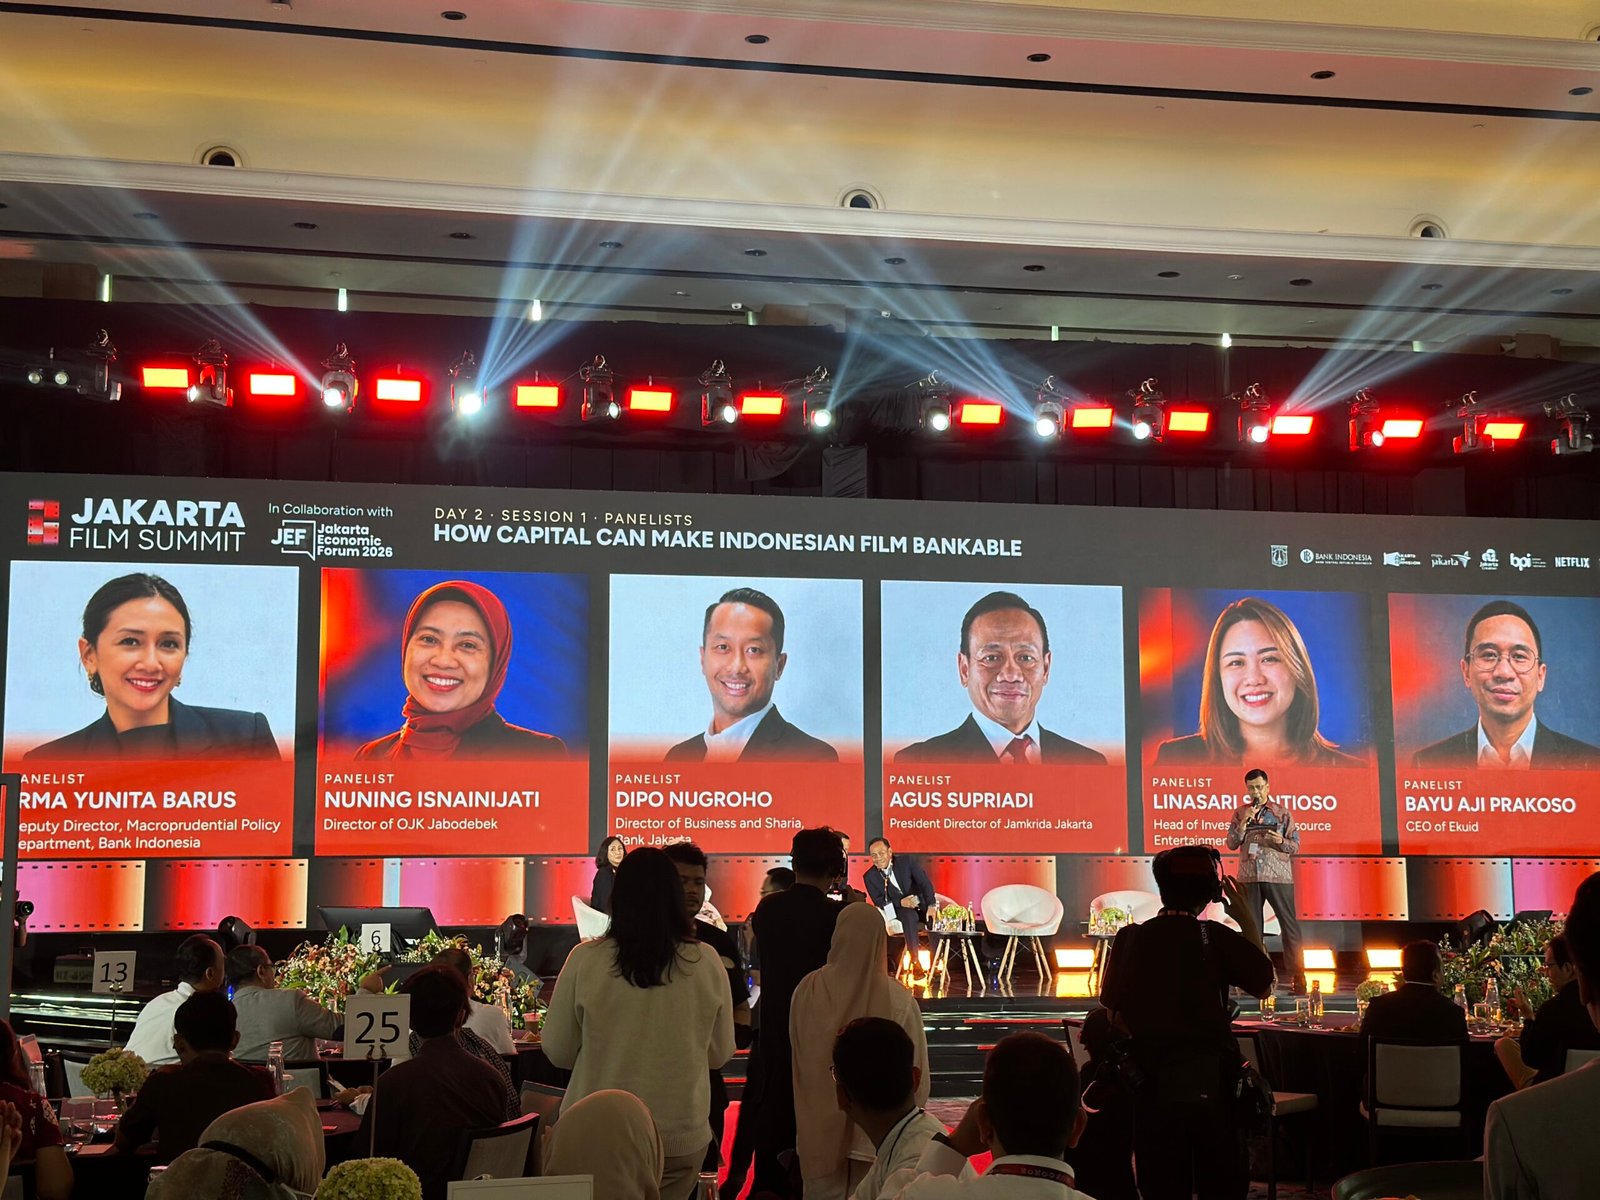
Karena itu, pertanyaan yang lebih produktif setelah sesi How Capital Can Make Indonesian Film Bankable? di Jakarta Film Summit 2026 bukan: bagaimana membuat film tidak berisiko? Film memang berisiko. Pertanyaannya adalah: risiko mana yang dapat diukur, dialokasikan, dijamin, dipricing, atau dikonversi menjadi arus kas—dan apakah sustainability-linked financing bisa memperbaiki struktur tersebut?
Jawaban pendeknya: bisa, tetapi sustainability-link harus menjadi lapisan kedua. Bankability tetap lapisan pertama.
Lima angka yang perlu dilihat lebih dulu
| Angka/fakta | Mengapa penting |
|---|---|
| Rp12,34 triliun kredit industri film, radio, dan televisi per September 2026, tumbuh 16,68% yoy menurut BI | Menunjukkan eksposur kredit ada, tetapi agregasi tiga industri berarti belum dapat dibaca sebagai kredit film murni. |
| Rp461,2 triliun insentif KLM telah diterima perbankan; BI sendiri menyebut porsi insentif untuk ekonomi kreatif masih rendah | Ada instrumen makroprudensial, tetapi transmisi ke pembiayaan film masih menjadi ruang pengembangan. |
| 83 juta penonton dan 61% konten lokal di bioskop Indonesia menurut materi OJK | Masalahnya bukan ketiadaan demand nasional semata. |
| EKUID mencatat Rp14,3 miliar pendanaan film melalui EBU; Bizhare Rp8,9 miliar melalui skema ekuitas | Film sudah menyentuh instrumen pasar alternatif, walaupun skalanya belum membuktikan model pembiayaan massal. |
| Setiap Rp1 belanja film dalam simulasi BI berpotensi menghasilkan Rp1,38 output ekonomi, tergantung local capture | Bankability film dapat mempunyai dimensi kebijakan kota: berapa nilai produksi yang benar-benar tertahan di Jakarta. |
Ada satu peringatan metodologis. Materi Bank Jakarta menyebut Indonesian gross box office revenue 2025 hingga US$367 juta, mengutip Ken Research, sementara OJK menggunakan angka pendapatan perfilman 2025 US$352,9 juta dari PwC. Yang satu menyebut gross box office, yang lain film revenue; definisinya tidak dijelaskan cukup rinci untuk direkonsiliasi. Angka ini tidak boleh diperlakukan sebagai satu seri data yang sama.
Dan di situlah masalah bankability sebenarnya mulai terlihat: bahkan ukuran pasarnya belum selalu berbicara dengan bahasa data yang sama.
Sustainability-linked bukan “kredit hijau untuk film”
Menurut Sustainability-Linked Loan Principles 2025 dari LMA/APLMA/LSTA, sustainability-linked loan atau SLL tidak ditentukan oleh penggunaan dananya. Yang membuatnya “linked” adalah perubahan karakteristik finansial atau struktural pinjaman berdasarkan pencapaian KPI dan Sustainability Performance Targets (SPT) yang material, kuantitatif, ditentukan sebelumnya, dilaporkan, dan diverifikasi secara independen. Kerangkanya mempunyai lima komponen: pemilihan KPI, kalibrasi SPT, karakteristik pinjaman, reporting, dan verification.
Ini berbeda dari pertanyaan, “Apakah film termasuk sektor hijau?”
Film tidak harus menjadi proyek pembangkit energi terbarukan untuk menggunakan mekanisme sustainability-linked. Yang perlu dibuktikan justru bahwa produksi memiliki kinerja lingkungan atau sosial yang material terhadap operasinya, dapat diukur, memiliki baseline, dan targetnya lebih ambisius daripada business as usual.
Indonesia sebenarnya sudah mempunyai sebagian tata bahasanya. POJK 18/2023 mengatur sustainability-linked bonds/sukuk dan mensyaratkan indikator keberlanjutan yang relevan, inti, material, terukur, dapat dibandingkan dan dipertanggungjawabkan. Target kinerjanya harus menunjukkan peningkatan signifikan, memiliki pembanding dan tenggat yang jelas. Namun rezim ini adalah rezim efek bersifat utang dan sukuk di pasar modal, bukan dengan sendirinya produk kredit produksi film di bank.
OJK juga telah menerbitkan TKBI Versi 3 pada 2026 sebagai kerangka klasifikasi aktivitas berkelanjutan. Corpus belum menunjukkan bahwa produksi film sendiri telah memiliki klasifikasi atau technical screening criteria khusus dalam TKBI. Itu bukan penghalang mutlak bagi SLL, justru karena SLL berfokus pada perubahan kinerja, bukan semata use of proceeds.
Film finance tetap dimulai dari satu lembar arus kas
Di sinilah panel Jakarta Film Summit bertemu dengan standar global.
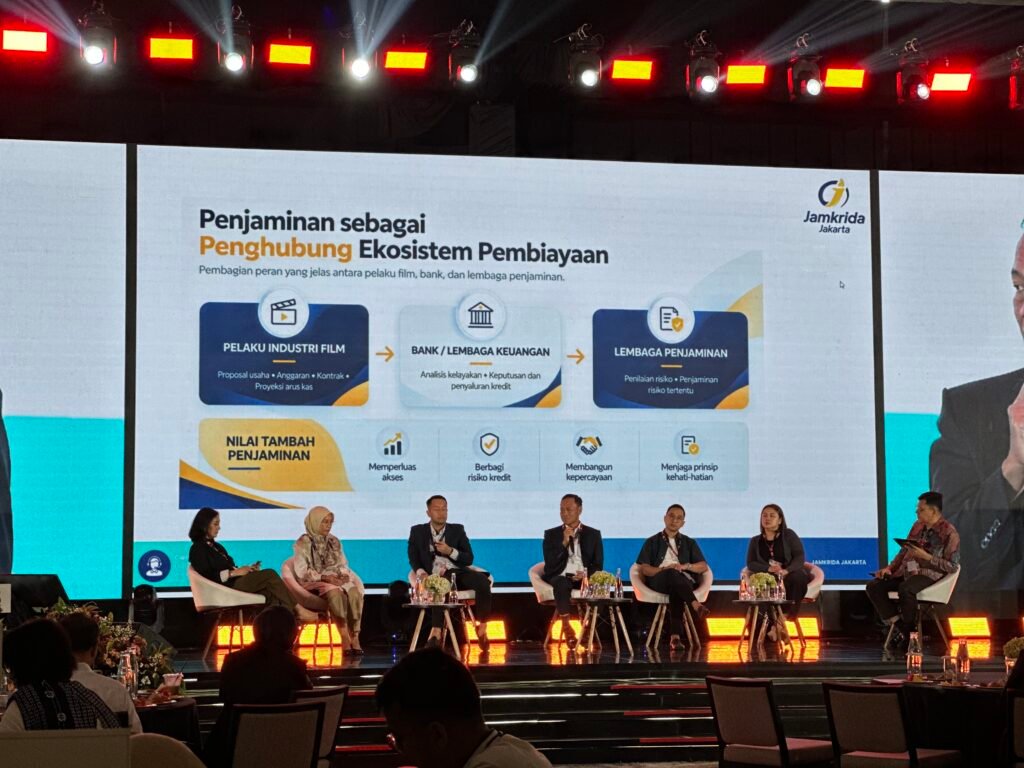
Bank Jakarta mengadaptasi 5Cs of credit untuk film: character melalui track record; capacity dari cash flow, OTT rights dan pre-sales; capital melalui producer equity; collateral melalui IP dan guarantee; dan conditions dari kondisi pasar. Bank Jakarta secara eksplisit menyebut underwriting film memerlukan asesmen yang lebih adaptif dibanding kredit tradisional.
Sumber: Dokumentasi Mirekel
Ideosource bahkan lebih langsung. Film menjadi assessable asset ketika sebagian pendapatan sudah terkunci melalui OTT, sponsorship atau pre-sales; hak atas IP bersih; biaya disiplin; distributor jelas; dan produser membawa budget, production schedule, cash-flow projection, financing structure serta revenue waterfall. Dalam materi mereka, contract-backed financing ditempatkan sebagai risiko yang relatif rendah dibanding risk-priced lending.
Artinya, sustainability-linked financing tidak seharusnya digunakan untuk membuat film yang belum mempunyai repayment logic tiba-tiba terlihat bankable. Ia lebih tepat digunakan untuk mengubah economics dari tranche yang memang sudah dapat dibiayai.
Film harus bankable dulu. Sustainability kemudian dapat memperbaiki harga, jaminan, insentif, atau akses terhadap tranche tambahan.
Dari Busan ke Cannes: yang menarik bukan persentasenya
Busan memberi pelajaran pertama.
Benchmark JFC mencatat cash rebate Korea/Busan sebesar 25% disertai dukungan Busan Film Commission berupa perizinan, kru lokal dan database lokasi. Sumber KOFIC yang lebih mutakhir menunjukkan program nasional Korea kini dapat menawarkan dukungan hingga 30% pada kondisi tertentu, sementara deskripsi program 2025 menyebut reimbursement 25% dari eligible local expenditure dengan batas dan persyaratan tertentu.
Jadi angka “25% Busan” tidak boleh disalin sebagai konstanta. Vintage program dan level dukungannya berbeda. Justru pelajaran yang lebih penting adalah arsitekturnya: eligible expenditure didefinisikan, belanja dilaporkan, lalu insentif dibayar setelah bukti tersedia.
Cannes memberi pelajaran kedua—dengan satu koreksi penting: Cannes bukan pemberi pembiayaannya.
CNC Prancis memperkenalkan Prime RSE+ pada momentum Festival de Cannes. Sejak September 2025, produksi fiksi yang memenuhi 26 tindakan pada AFNOR SPEC 2308 dan lolos verifikasi independen dapat menerima insentif otomatis €28.000. Sejak 2024, bantuan produksi CNC juga mensyaratkan dua jejak karbon: proyeksi sebelum produksi dan realisasi setelah produksi.
Ini desain yang menarik karena memisahkan dua hal: measurement dan reward. Pengukuran karbon menjadi infrastruktur data; insentif baru diberikan untuk pencapaian standar yang diverifikasi.
Inggris bergerak ke arah serupa. BFI mewajibkan penerima pendanaan produksi merencanakan sustainability sejak tahap development, membuat Carbon Action Plan dan menghitung footprint aktual setelah produksi. Pada 2026, feature film yang dibiayai BFI juga dapat menganggarkan hingga £6.000 secara khusus untuk sustainability consultant.
Tidak satu pun contoh tersebut berarti risiko box-office telah hilang. Mereka menunjukkan sesuatu yang lebih berguna: risiko operasional tertentu dapat dibuat observable dan contractible.
Bagaimana dengan faith-based financing?
Dalam konteks panel Jakarta, faith-based financing yang paling relevan adalah pembiayaan syariah.
Session brief secara eksplisit mengajukan pertanyaan apakah musyarakah, dengan karakter bagi hasil, lebih cocok dengan pola pendapatan film. Itu adalah pertanyaan moderator—bukan komitmen Bank Jakarta bahwa produk tersebut telah tersedia.
Pedoman Musyarakah OJK memungkinkan bank dan nasabah menyertakan modal pada suatu usaha atau proyek tertentu; apabila objeknya proyek tertentu, pendapatan yang dibagihasilkan berasal dari proyek tersebut. Keuntungan dibagi berdasarkan nisbah yang disepakati, sedangkan kerugian mengikuti porsi modal.
Secara konseptual, ini memang lebih dekat dengan ekonomi film daripada pinjaman yang mengandaikan arus kas bulanan seragam.
Tetapi ada perbedaan fundamental.
Sustainability-linked financing bertanya, kinerja apa yang mengubah terms pembiayaan? Pembiayaan syariah bertanya terlebih dahulu, akad, aktivitas ekonomi, distribusi keuntungan dan risiko seperti apa yang sesuai prinsip syariah?
Keduanya bisa bertemu, tetapi tidak boleh dicampur secara mekanis. Sebuah interest margin step-up tidak otomatis dapat diterjemahkan menjadi perubahan nisbah musyarakah. Desain insentif sustainability dalam akad syariah untuk pilot film memerlukan review produk dan Dewan Pengawas Syariah; corpus tidak menyediakan keputusan mengenai bentuknya.
Tiga jalur yang bisa dipilih
| Opsi | Desain | Penilaian |
|---|---|---|
| A. Finance first, measure first | Contract/invoice-backed film financing + pengukuran karbon, local spend dan pekerja, tanpa perubahan pricing | Risiko implementasi terendah; belum merupakan SLL penuh |
| B. Phased sustainability-linked facility | Project 1 membangun baseline; project 2–3 mulai memberi step-down/step-up berdasarkan KPI terverifikasi | Pilihan paling defensible untuk Jakarta |
| C. Dual conventional–syariah track | Data dan KPI sama, tetapi satu tranche kredit dan satu pilot musyarakah dengan struktur economics yang direview DPS | Inovatif, tetapi kompleksitas legal/product governance lebih tinggi |
Capital stack pilot: jangan minta satu lembaga menanggung semua risiko
[REKOMENDASI PENULIS — ilustratif, bukan komitmen lembaga]
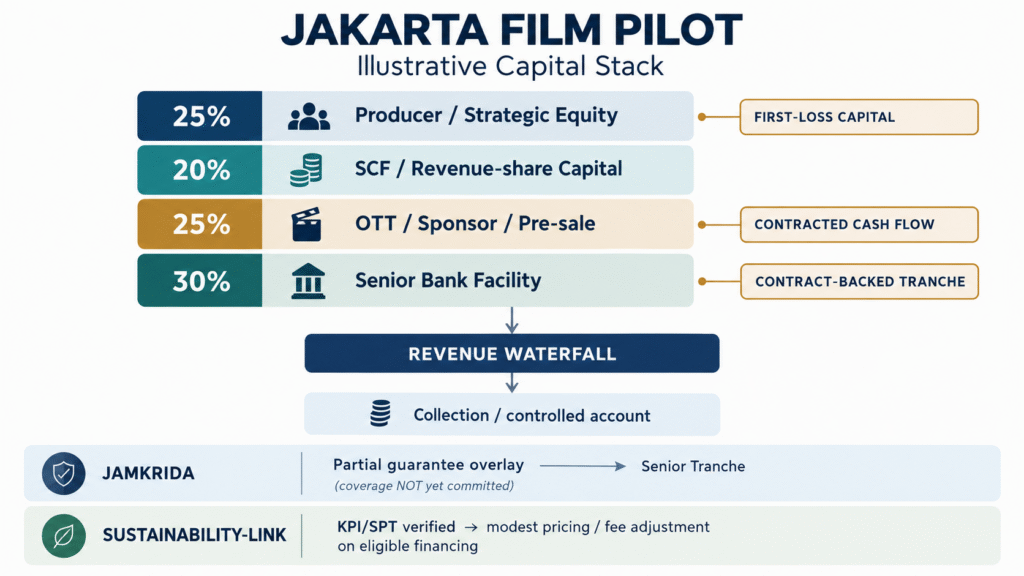
Persentase tersebut adalah hipotesis desain untuk stress-test, bukan proposal Bank Jakarta, Jamkrida, Ideosource atau EKUID. Yang penting adalah urutannya: equity menyerap first loss; kontrak atau pre-sales menciptakan visibility; bank masuk ke tranche yang repayment-nya paling dapat dilacak; penjamin hanya mengambil risiko tertentu; sustainability tidak menggantikan struktur dasar tersebut.
Indicative term sheet: tiga film, dua belas bulan
| Elemen | Usulan pilot |
|---|---|
| Nama kerja | Jakarta Sustainability-Linked Film Facility |
| Periode | 12 bulan; 3 produksi sebagai learning portfolio |
| Borrower | Production house/SPV dengan chain of title, budget, schedule, cash-flow projection, distribution agreement dan revenue waterfall |
| Senior facility | Maksimum yang lebih rendah antara 30% verified production budget atau 80% eligible contracted receivables |
| Tenor | Maks. 24 bulan, disesuaikan dengan production–release–collection cycle |
| Equity condition | Sponsor/investor equity masuk sebelum atau pari passu dengan penarikan senior debt |
| Security | Assignment/controlled collection atas contracted receivables; clean IP documentation; additional collateral jika disyaratkan underwriting |
| Guarantee | Partial guarantee Jamkrida atas tranche senior jika lolos underwriting; persentase coverage harus ditentukan melalui pricing/risk study, bukan diasumsikan |
| Project 1 | Baseline-only: carbon footprint, Jakarta local spend, supplier/crew data; belum ada SLL pricing adjustment |
| Project 2–3 | KPI/SPT masuk ke facility setelah baseline disetujui |
| Candidate KPI | Production carbon intensity; social/decent-work indicator di atas minimum compliance; verified local/UMKM procurement sebagai city-policy co-benefit |
| SLL economics | Illustrative 10–25 bps step-down/step-up atau ekuivalen fee incentive setelah external verification |
| Verification | Auditor/sustainability reviewer independen; data produksi JFC menjadi supporting evidence, bukan self-certification |
| Syariah track | Musyarakah project financing dapat diuji sebagai varian terpisah; sustainability incentive mechanism wajib melalui product/Sharia review |
Angka 30%, 80%, tenor dan pricing corridor di atas belum berasal dari keputusan institusi; semuanya harus diuji oleh bank, penjamin dan regulator sebelum menjadi term komersial. Session brief memang menargetkan sebuah pilot dalam 12 bulan, tetapi tidak membuktikan bahwa Bank Jakarta, Jamkrida atau investor telah menyetujui plafon, coverage, pricing atau tenor tertentu.
Apa artinya bagi Jakarta?
Jakarta tidak perlu menjadi bank, penjamin, investor, dan auditor sekaligus.
Peran yang lebih bernilai adalah membangun production-to-finance data infrastructure.
BI sudah menunjukkan bahwa potensi multiplier bergantung pada local capture; JFC diarahkan untuk mengintegrasikan perizinan, database vendor dan dukungan produksi; Bank Jakarta membutuhkan cash flow dan pre-sales; investor membutuhkan struktur dan waterfall; sementara Jamkrida perlu mengetahui risiko mana yang sebenarnya sedang dijamin.
Satu Jakarta Film Production Data Pack dapat mempertemukan kebutuhan tersebut: budget dan realisasi; kontrak dan receivables; local spend; vendor dan crew; permitting timeline; carbon footprint; production variance; distribution; serta final revenue waterfall.
Itu mungkin terdengar seperti administrasi. Justru di situlah infrastrukturnya.
Ketika data tersebut tersedia, BI dapat melihat transmisi intermediasi secara lebih baik; OJK memperoleh evidence untuk pengembangan produk dan perlindungan investor; Bank Jakarta mempunyai underwriting history; Jamkrida memperoleh loss data; investor mempunyai comparables; dan Pemprov dapat menguji apakah setiap rupiah insentif benar-benar menghasilkan local capture tambahan.
Baca Juga: Pilot Dulu, Kredit Kemudian: Membuat Film Bankable Bertahap
Proposisi penutup
Jakarta sebaiknya tidak langsung meluncurkan “green film loan”. Uji terlebih dahulu tiga produksi dalam 12 bulan dengan satu capital stack, satu controlled revenue waterfall, dan satu production data standard. Film pertama membangun baseline; film kedua dan ketiga menguji sustainability-linked pricing dengan verifikasi independen.
Keberhasilan eksperimen itu tidak diukur dari apakah ketiga film menjadi box-office hit.
Ia diukur dari sesuatu yang lebih berguna bagi sistem keuangan: apakah setelah tiga proyek, risiko film yang sebelumnya hanya disebut “tinggi” sudah bisa diberi nama, angka, pemilik, harga—dan tempat yang jelas di dalam capital stack.
Sumber rujukan
- Corpus utama: Updated Session Brief – How Capital Can Make Indonesian Film Bankable?, Jakarta Film Summit 2026, pp.1–3; Bank Indonesia, The Role of Macroprudential Policy in Supporting Creative Economy Financing, 2026, terutama pp.2, 5–6; OJK Jabodebek, Capitalizing Indonesian Film Industry, 21 Oktober 2026, terutama pp.2–6; Bank Jakarta, The Role of Banking in Financing the Film Ecosystem, pp.1–3; Jamkrida Jakarta, Mitra Strategis Akses Pembiayaan, terutama pp.2–4; Ideosource Entertainment, Jakarta Film Summit Materials 2026, terutama pp.2–6; Kemenekraf, FGD Progress Pilot Project KUR Berbasis KI, terutama pp.5–8; Bank Indonesia KPw DKI Jakarta, Industri Perfilman sebagai Sumber Pertumbuhan Baru Ekonomi DKI Jakarta, April 2026; JFC, Benchmark Insentif Global dan SEA, 2026.
- Sumber eksternal: LMA/APLMA/LSTA, Sustainability-Linked Loan Principles, 26 Maret 2025 ; OJK, POJK 18/2023 tentang EBUS dan Sukuk Berlandaskan Keberlanjutan ; OJK, TKBI Versi 3, 2026 ; OJK, Pedoman Produk Pembiayaan Musyarakah Perbankan Syariah ; CNC France, Eco-conditionnalité des aides dan Prime RSE+ ; Korean Film Council/KOBIZ, Location Incentive Program ; BFI, National Lottery Sustainable Screen dan Independent Film Sustainability Handbook, 2026.


