Pasarnya Tumbuh. Arus Kasnya Belum Terbaca Bank.

Mitra Rekayasa Kebelanjutan – Film Indonesia tidak kekurangan penonton atau modal potensial; yang belum mapan adalah mesin yang mengubah kontrak, distribusi, IP, dan risiko produksi menjadi struktur modal yang dapat dibaca lembaga keuangan.
Di Jakarta, film adalah bisnis yang aneh dari sudut pandang bank. Uangnya keluar jauh sebelum penonton membeli tiket. Nilai ekonominya bertumpu pada cerita, hak, talenta, distribusi, dan ekspektasi pasar—sementara sebagian besar aset itu tidak mudah dijual kembali jika proyek gagal.
Tetapi menyebut film “terlalu berisiko” justru menyederhanakan masalah.
Pertanyaan yang lebih berguna adalah: risiko mana yang sebenarnya bisa diukur, dialokasikan, dijamin, di-pricing, atau dikonversi menjadi arus kas yang dapat dibiayai?
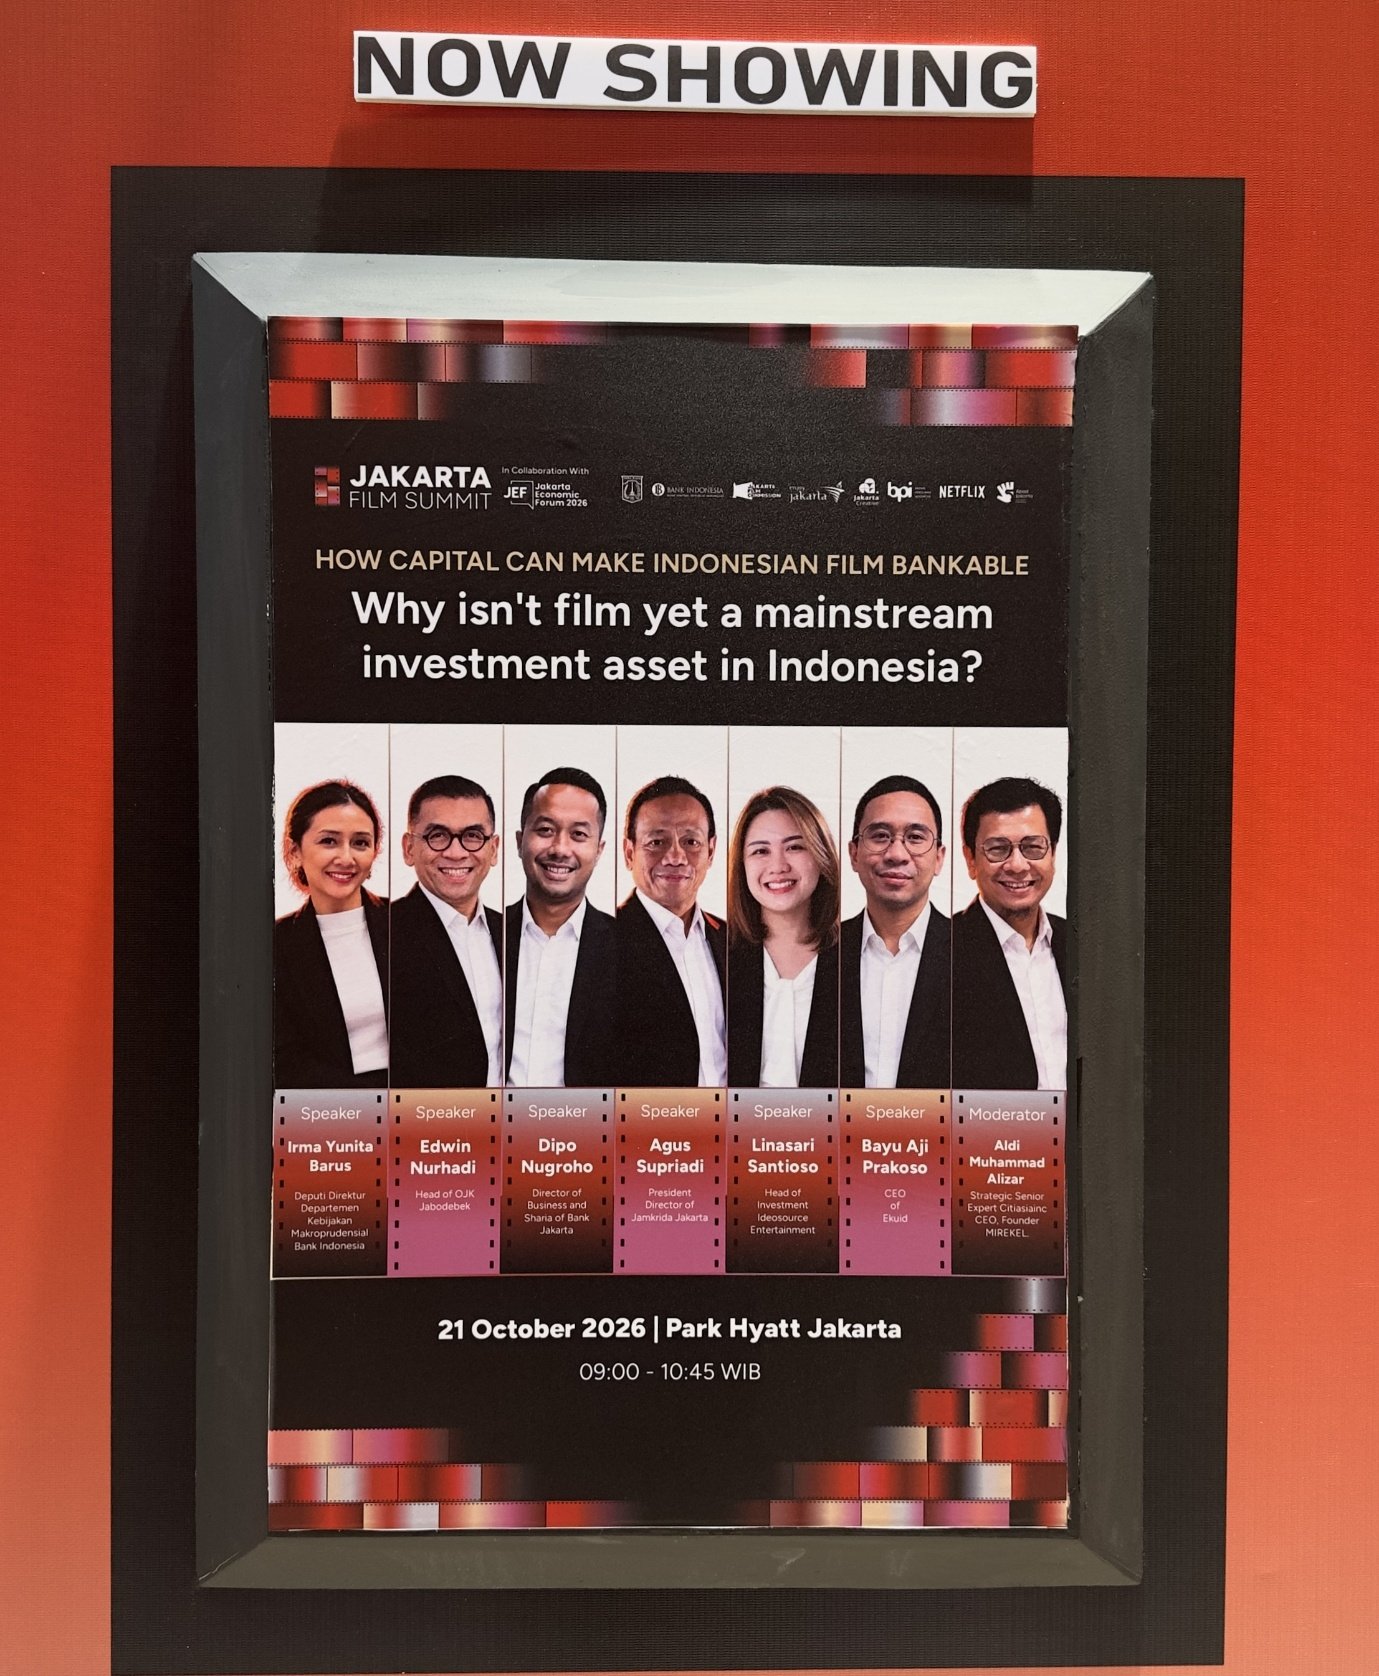
Itulah tension utama di balik sesi How Capital Can Make Indonesian Film Bankable? Jakarta Film Summit 2026. Session brief menempatkan pertanyaan praktis di tengah meja: skema apa yang dapat diuji dalam 12 bulan, dengan peran yang jelas bagi bank sentral, regulator, bank, penjamin, dan investor?
Empat angka yang menjelaskan paradoks
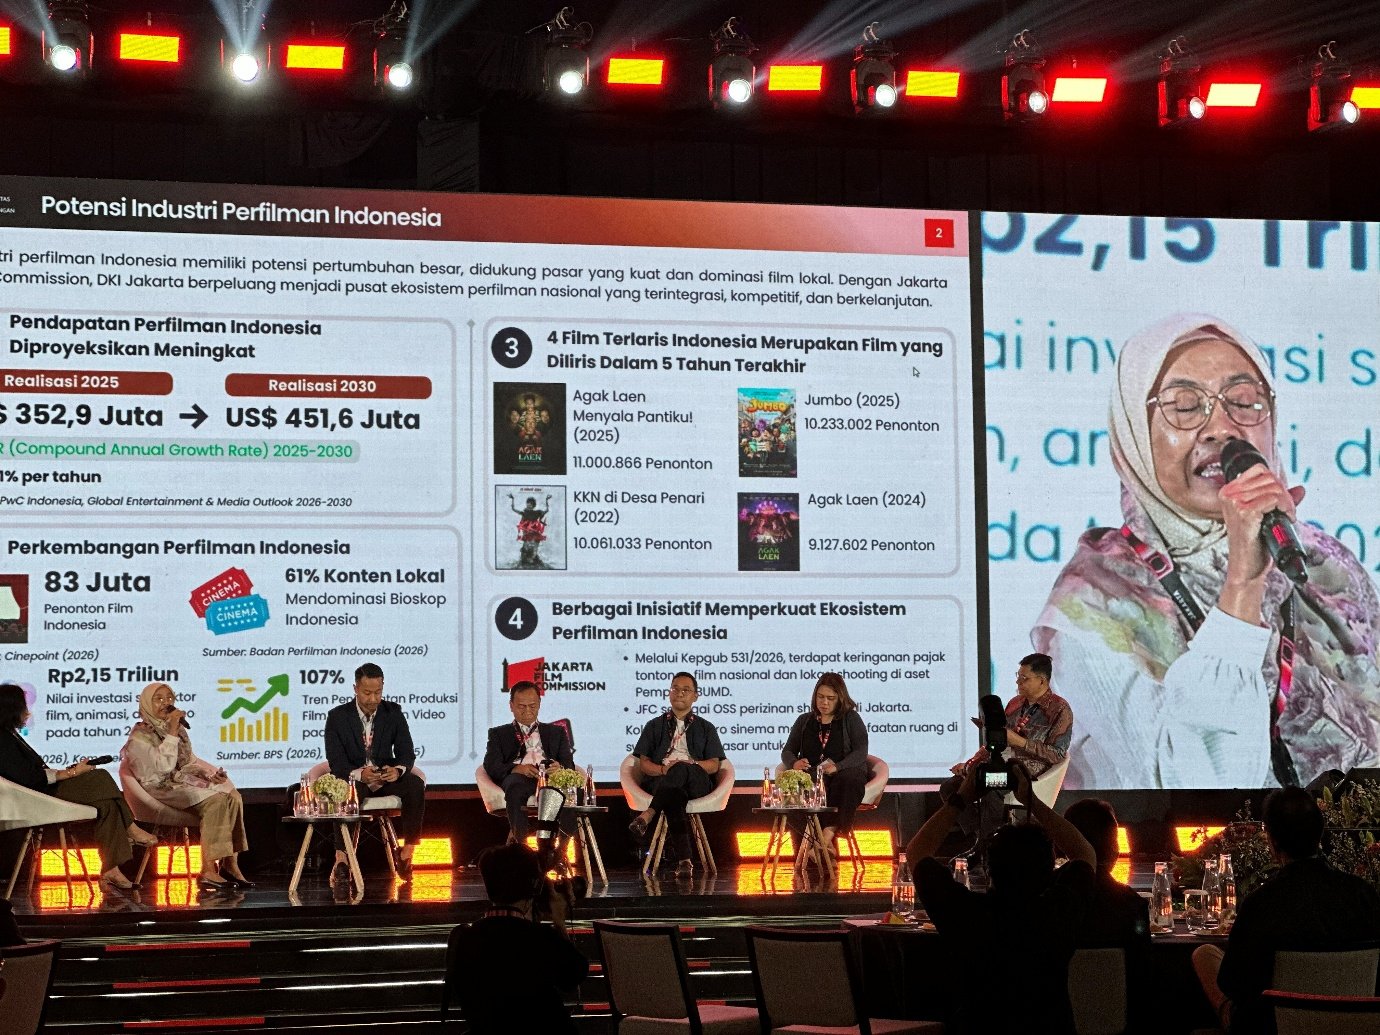
- US$352,9 juta — estimasi pendapatan perfilman Indonesia pada 2025; OJK mengutip proyeksi menjadi US$451,6 juta pada 2030, atau CAGR 5,1%.
- Rp12,34 triliun — posisi kredit kategori gabungan perfilman, radio, dan televisi pada September 2026, tumbuh 16,68% yoy. Ini penting: angkanya bukan kredit film saja.
- Rp461,2 triliun — total insentif likuiditas KLM yang diterima perbankan menurut materi BI; porsi untuk ekonomi kreatif disebut masih rendah.
- Rp14,3 miliar — total pendanaan film melalui Efek Bersifat Utang yang dicatat OJK untuk platform Ekuid; kanal alternatif sudah ada, tetapi belum identik dengan pembiayaan bank berskala industri.
Angka-angka itu mengungkap kontradiksi yang menarik. Pasar tumbuh. Kredit pada kategori ekonomi yang mencakup film juga tumbuh. Kanal pendanaan alternatif sudah bekerja. Insentif likuiditas tersedia.
Tetapi semua itu belum otomatis membuat sebuah film bankable.
Bank tidak membiayai “pertumbuhan industri”
Masalahnya berada pada perbedaan unit analisis.
Data makro berbicara tentang subsektor. Bank harus mengambil keputusan terhadap satu perusahaan, satu SPV, satu kontrak, atau satu proyek. Pertumbuhan jumlah penonton tidak membayar cicilan. Proyeksi box office industri tidak memberi hak tagih kepada kreditur.
Bank Jakarta sendiri menerjemahkan 5C kredit ke dalam bahasa film: character dibaca melalui reputasi dan track record; capacity melalui arus kas, hak OTT yang terjamin, dan pre-sales; capital melalui ekuitas produser dan investor; collateral melalui IP dan jaminan; dan conditions melalui tren pasar serta preferensi penonton. Bank juga mengakui bahwa pembiayaan produksi memerlukan asesmen yang adaptif dibanding underwriting konvensional.
Di sini letak persoalannya. Yang dibutuhkan bank bukan kepastian bahwa film akan hit. Yang dibutuhkan adalah visibility atas bagaimana utang akan dibayar bahkan ketika film tidak menjadi blockbuster.
Perspektif investor bahkan lebih eksplisit. Ideosource membedakan contract-backed financing sebagai risiko lebih rendah, P&A financing sebagai risiko menengah, dan risk-priced lending bagi produser dengan rekam jejak yang belum terbukti. Campuran ekuitas, utang, pre-sales, dan kanal distribusi—bukan satu instrumen tunggal—membentuk kapasitas pembayaran.
Dengan kata lain: structure first, instrument second.
Bukan semua risiko harus masuk bank
Di sinilah pembicaraan mengenai capital structure menjadi lebih penting daripada perdebatan “bolehkah IP menjadi agunan”.
OJK memang membuka beberapa jalur: perbankan dapat menggunakan pendekatan invoice financing; securities crowdfunding dapat membiayai produksi melalui efek bersifat utang; sementara IP financing membutuhkan standardisasi valuasi dan, idealnya, mekanisme pasar sekunder. Namun materi OJK sendiri mencatat bahwa implementasi IP financing masih belum optimal.
Eksperimen KUR berbasis IP pada 2026 juga menunjukkan betapa awal tahapnya. Dari lima UMKM Jakarta yang masuk tahap awal—dan bukan proyek film—satu usaha kuliner tercatat sedang dipertimbangkan untuk memperoleh pembiayaan pada tahap akhir materi tersebut.
Artinya, menjadikan fidusia IP sebagai jawaban tunggal bagi pembiayaan film baru terlalu dini.
Film yang belum rilis memiliki problem mendasar: nilai komersial IP-nya belum terobservasi. Bahkan track record produser tidak sama dengan hak tagih yang dapat dieksekusi.
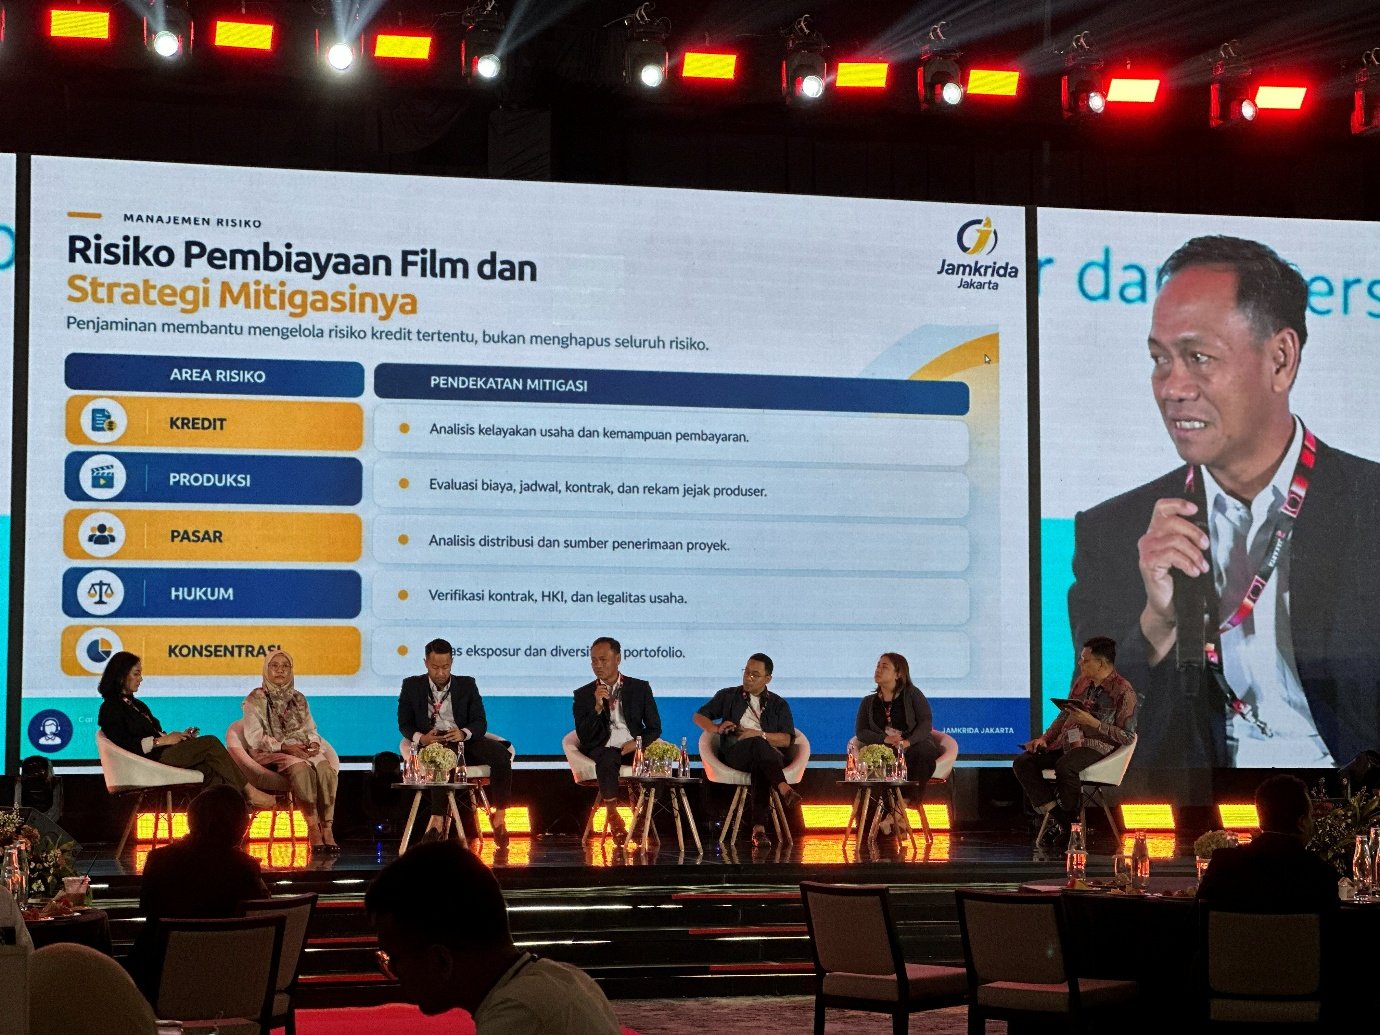
Jamkrida Jakarta menawarkan lensa yang lebih realistis. Materinya tidak mengatakan penjaminan menghilangkan risiko. Justru penjaminan ditempatkan untuk mengelola risiko kredit tertentu, sementara risiko produksi, pasar, hukum, dan konsentrasi tetap membutuhkan mitigasi masing-masing.
Itulah prinsip yang sering hilang: risiko box office tidak harus dipindahkan seluruhnya kepada bank atau penjamin.
Tiga pilihan struktur
Ada setidaknya tiga jalan.
Pertama, menunggu kredit berbasis IP murni menjadi matang. Ini menarik secara konseptual, tetapi membutuhkan metode valuasi, secondary market, dan recovery mechanism yang belum terbukti mapan untuk film baru. Jalan ini penting dikembangkan, tetapi buruk sebagai satu-satunya quick win.
Kedua, memberi kredit proyek dengan penjaminan luas. Ini lebih cepat, tetapi berisiko hanya memindahkan ketidakpastian pendapatan dari bank kepada penjamin. Penjaminan yang sehat harus memiliki perimeter: risiko apa yang ditanggung, kapan klaim terjadi, dan risiko apa yang tetap berada pada produser maupun investor.
Ketiga, membangun pembiayaan berlapis berbasis arus kas yang sudah dapat diverifikasi. Ekuitas atau revenue-share capital menyerap risiko kreatif dan permintaan terlebih dahulu; kontrak OTT, sponsorship, pre-sales, atau hak tagih menjadi dasar tranche utang; penjamin masuk pada risiko kredit yang terdefinisi; dan seluruh penerimaan mengikuti revenue waterfall yang disepakati.
Pilihan ketiga paling dekat dengan logika yang muncul dari materi Bank Jakarta, OJK, Jamkrida, dan Ideosource—tanpa harus berpura-pura bahwa film telah berubah menjadi obligasi.
Yang hilang sebenarnya satu lembar kertas
Ideosource memberi petunjuk yang sangat praktis mengenai apa yang harus ada sebelum sebuah film mengetuk pintu pemberi modal: chain of title, kontrak talenta utama, anggaran rinci, jadwal produksi, proyeksi arus kas, struktur pembiayaan, revenue waterfall, strategi pemasaran, perjanjian distribusi, kesepakatan OTT atau sponsorship, rekam jejak produser, film pembanding, serta laporan keuangan perusahaan atau SPV.
Daftarnya panjang. Tetapi inti dokumennya hanya satu: dari mana uang datang, dan bagaimana uang kembali.
Itu adalah bahasa yang memungkinkan kreativitas bertemu neraca.
Apa artinya bagi Jakarta?
Jakarta tidak perlu mulai dengan menciptakan “produk kredit film” untuk seluruh industri.
Ia dapat mulai dengan menciptakan infrastruktur transaksi.
BI sudah mempunyai instrumen untuk mendorong intermediasi dan menyatakan KLM mencakup sektor prioritas termasuk film sebagai bagian ekonomi kreatif. OJK mempunyai ruang regulasi dan kanal pembiayaan alternatif. Bank Jakarta mempunyai kerangka underwriting. Jamkrida mempunyai fungsi pembagian risiko. Investor mempunyai kapasitas mengambil risiko yang tidak cocok ditempatkan di neraca bank.
Yang belum terlihat sebagai sistem adalah cara semua lapisan itu bertemu pada proyek yang sama.
Karena itu, proposisi kebijakan yang layak diuji bukan subsidi massal ataupun jaminan blanket.
Jakarta dapat menjalankan sandbox pembiayaan untuk tiga proyek film selama 12 bulan dengan satu standar transaksi bersama: minimum producer equity, kontrak pendapatan terverifikasi, SPV dan rekening terpisah, budget dan cash-flow tervalidasi, revenue waterfall, hak monitoring pemberi modal, serta penjaminan terbatas hanya atas risiko kredit yang disepakati.
Keberhasilannya jangan diukur dari apakah ketiga film itu laris. Ukur apakah risiko dapat dipetakan, kontrak dapat dieksekusi, pencairan mengikuti milestone, penerimaan dapat ditelusuri, dan kredit dapat dilunasi sesuai waterfall.
Baca juga: ESG dan Cognitive Intelligence: Pilar Strategis Keberlanjutan Bisnis di Indonesia
Jika itu berhasil, Jakarta tidak sedang membuktikan bahwa film adalah bisnis tanpa risiko.
Jakarta sedang membuktikan sesuatu yang jauh lebih bernilai bagi pasar modal dan perbankan: risiko film bisa dibuat terbaca.
Rujukan
- Updated Session Brief — How Capital Can Make Indonesian Film Bankable?, Jakarta Film Summit 2026, hlm. 1–3. Brief digunakan sebagai kerangka pertanyaan/moderasi; target keluaran di dalam brief tidak diperlakukan di artikel ini sebagai bukti keputusan formal.
- Bank Indonesia, How Capital Can Make Indonesian Film Bankable? The Role of Macroprudential Policy in Supporting Creative Economy Financing, hlm. 2–6.
- OJK Jabodebek, Capitalizing Indonesian Film Industry, Jakarta Film Summit 2026, hlm. 2–6.
- Bank Jakarta, The Role of Banking in Financing the Film Ecosystem, hlm. 2–3.
- PT Jamkrida Jakarta, Mitra Strategis Akses Pembiayaan, khususnya materi tantangan pembiayaan, pembagian peran penjamin, dan mitigasi risiko, hlm. 2–4.
- Ideosource Entertainment, Jakarta Film Summit Materials 2026, hlm. 3–6.


