Pilot Dulu, Kredit Kemudian: Membuat Film Bankable Bertahap

Mitra Rekayasa Keberlanjutan — Jalan tercepat membawa film ke sistem keuangan bukan mencari satu produk ajaib, tetapi menguji siapa menanggung risiko apa—dan pada tahap mana risiko itu sudah cukup terukur untuk dibiayai.
Angka yang perlu dibaca sebelum bicara kredit
Sumber: Dokumentasi Mirekel
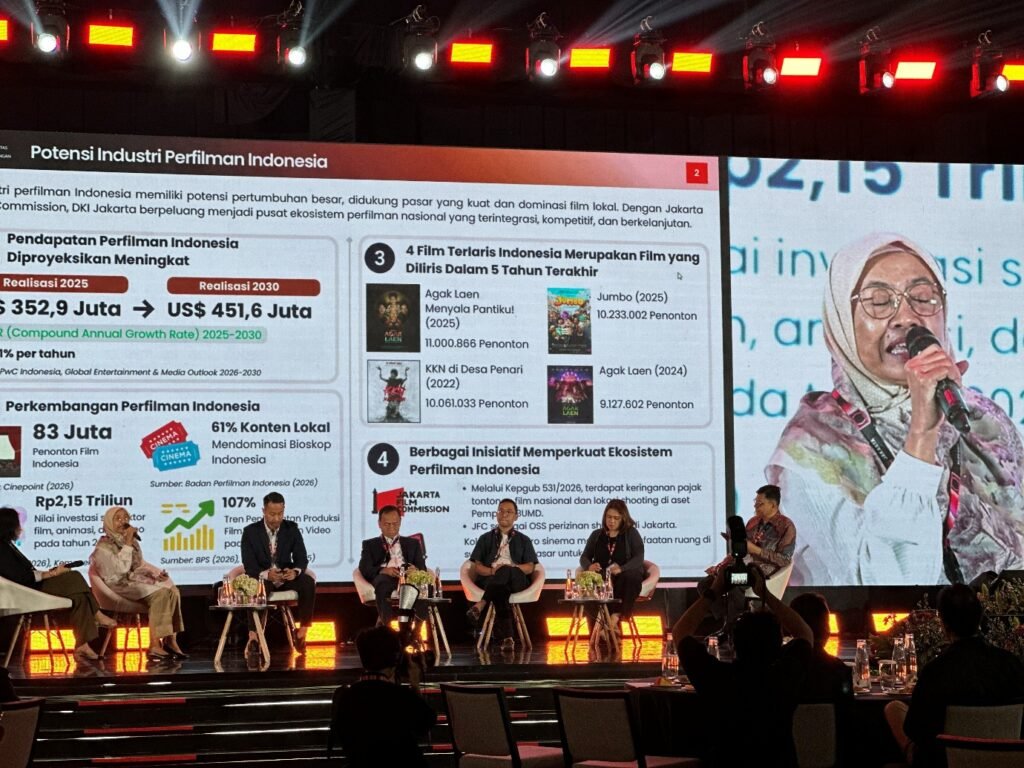
- Rp12,34 triliun kredit tercatat pada kelompok industri perfilman, radio, dan televisi per September 2026, tumbuh 16,68% year-on-year. Angka BI ini bersifat agregat, sehingga tidak dapat dibaca sebagai kredit film saja.
- OJK mengutip pendapatan perfilman Indonesia US$352,9 juta pada 2025, diproyeksikan menjadi US$451,6 juta pada 2030, atau CAGR 5,1%.
- Insentif likuiditas makroprudensial yang diterima perbankan telah mencapai Rp461,2 triliun, tetapi BI sendiri mencatat porsi insentif untuk ekonomi kreatif masih rendah.
- Dalam pilot KUR berbasis IP OJK–Kemenekraf–MAPPI–Bank Mandiri, lima UMKM masuk tahap awal dan satu UMKM berada pada tahap akhir untuk dipertimbangkan memperoleh pembiayaan. Tidak satu pun dari lima peserta awal itu berasal dari subsektor film.
- OJK mencatat EKUID telah memfasilitasi sekitar Rp14,3 miliar pendanaan film melalui Efek Bersifat Utang. Artinya, pembiayaan film bukan nol; yang belum terbentuk adalah struktur yang cukup standar untuk diperbesar.
Jakarta punya film. Yang belum punya adalah “bahasa kredit”
Di Jakarta, sebuah film dapat mempekerjakan puluhan hingga ratusan orang, membeli jasa produksi, menyewa lokasi dan peralatan, lalu menghasilkan penerimaan dari bioskop, OTT, sponsor atau lisensi. Tetapi di meja kredit, cerita itu harus berubah bentuk: menjadi kontrak, jadwal produksi, proyeksi arus kas, prioritas pembayaran dan pihak yang menanggung kerugian pertama.
Itulah tension utama sesi How Capital Can Make Indonesian Film Bankable?. Pertanyaan moderator bukan bagaimana menghilangkan risiko film, melainkan skema apa yang bisa diuji dalam 12 bulan dengan pembagian peran BI, OJK, bank, penjamin dan investor. Session Brief bahkan membayangkan kombinasi kredit Bank Jakarta, penjaminan Jamkrida, dukungan kebijakan BI, literasi pembiayaan, kanal urun dana dan ko-investasi. Tetapi tanpa risalah final panel, paket tersebut lebih aman dibaca sebagai arah desain pilot, bukan kebijakan atau transaksi yang sudah disetujui.
Ini perbedaan penting. Industri film tidak membutuhkan semua lembaga mengatakan “ya” kepada risiko yang sama. Ia membutuhkan risiko itu dipecah.
Jangan biayai satu film seolah satu risiko
Bank Jakarta sendiri memakai bahasa yang sangat konvensional: character, capacity, capital, collateral, conditions. Yang berubah adalah objek penilaiannya. Capacity dapat dibaca dari cash flow dan pre-sales; capital dari ekuitas produser dan mitra; collateral dapat melibatkan IP dan guarantee. Bank juga menyebut underwriting film membutuhkan asesmen yang lebih adaptif daripada kredit tradisional.
Ideosource memberi lapisan yang lebih tajam: structure first, instrument second. Pendapatan yang sudah terkunci melalui OTT, sponsorship atau pre-sales berbeda kelas risikonya dari proyeksi box office. Contract-backed financing ditempatkan pada risiko lebih rendah; P&A financing berada di lapisan berbeda; proyek dengan track record belum teruji harus membawa harga risiko yang berbeda pula. Funding mix-nya dapat mencakup equity, debt, pre-sales dan kanal distribusi.
Inilah logika staging.
Modal berisiko tinggi seharusnya masuk lebih dulu untuk menyerap ketidakpastian kreatif dan pasar. Setelah proyek memiliki paket produksi, kontrak distribusi, sponsorship, OTT atau pre-sales yang dapat diverifikasi, sebagian risiko berubah menjadi receivable risk—sesuatu yang jauh lebih familiar bagi bank. OJK secara eksplisit menunjukkan invoice financing sebagai salah satu jalur pembiayaan produksi film.
Jamkrida kemudian relevan bukan sebagai pihak yang membuat film “aman”, tetapi sebagai credit enhancer. Materinya justru menegaskan bahwa penjaminan mengelola risiko kredit tertentu, sementara risiko produksi, pasar, hukum dan konsentrasi tetap harus dinilai tersendiri. Itu adalah prinsip yang sehat: jangan membuat pemerintah atau penjamin menanggung risiko penonton menyukai sebuah film atau tidak.
Jadi, seperti apa pilot yang masuk akal?
Ada tiga opsi.
Pertama, pilot paling konservatif: contract-backed lending. Pilih proyek dengan payor yang jelas dan sebagian revenue sudah berada “di atas kertas”: kontrak OTT, sponsorship, pre-sale, atau piutang lain yang dapat diverifikasi. Bank membiayai sebagian kebutuhan produksi terhadap sumber pembayaran tersebut; penjamin hanya menutup porsi risiko kredit yang disepakati. Ini bukan membiayai spekulasi box office. Ini membiayai cash flow yang sudah mulai terlihat.
Kedua, pilot blended capital. Investor atau produser menempatkan first-loss equity, sementara kredit masuk setelah proyek memenuhi trigger tertentu—misalnya chain of title bersih, anggaran final, kontrak talent, distribution agreement, cash-flow projection dan revenue waterfall. Daftar itu hampir identik dengan “minimum package” yang diminta Ideosource dari produser.
Ketiga, pilot portfolio learning. Jangan menguji satu film lalu menyimpulkan apakah “industri film bankable”. Ambil cohort kecil beberapa proyek dengan profil berbeda dan gunakan metodologi underwriting yang sama. Bandingkan forecast versus actual: cost overrun, ketepatan jadwal, pendapatan terkunci, repayment, claim penjaminan dan recovery. Pilot KUR berbasis IP OJK menunjukkan nilai metode seperti ini: lima kandidat dapat menyusut menjadi satu tanpa berarti pilot gagal. Screening itu sendiri adalah pembelajaran.
Literasi bukan seminar. Ia bagian dari risk control
Ada satu sisi lain yang sering diremehkan: kedua pasar ini belum fasih berbicara satu sama lain.
Produser harus mampu menjelaskan bukan hanya mengapa filmnya akan menarik penonton, tetapi dari mana uang kembali, siapa dibayar lebih dulu, dan apa yang terjadi jika pendapatan meleset. Sebaliknya, analis bank tidak cukup membaca laporan keuangan korporasi tanpa memahami windows monetisasi, P&A, distributor, presales, chain of title dan pola cash flow produksi.
Diskusi pembiayaan sebelumnya bahkan mencatat kebutuhan “literasi dua arah”: LJK memahami bisnis film dan pelaku film memahami kebutuhan pembiayaan serta risiko; pilot proyek nyata dipandang lebih berguna daripada terus berdiskusi secara konseptual.
Maka program literasi seharusnya ditempelkan langsung pada transaksi pilot. Satu credit officer duduk dengan satu produser, investor, penjamin dan kurator industri mengerjakan data room yang sama. Outputnya bukan sertifikat pelatihan, tetapi term sheet, risk register, waterfall dan keputusan kredit—termasuk keputusan menolak jika proyek memang belum layak.
Apa artinya bagi Jakarta?
Sumber: Dokumentasi Mirekel
Jakarta tidak harus menunggu sampai valuasi IP film memiliki secondary market yang sempurna. Bahkan data industrinya sendiri belum sepenuhnya seragam: OJK/PwC menggunakan estimasi US$352,9 juta pendapatan perfilman 2025, sementara Bank Jakarta mengutip Ken Research dengan angka gross box-office hingga US$367 juta dan proyeksi pertumbuhan yang berbeda. Itu bukan semata kontradiksi; metriknya memang tidak identik. Tetapi perbedaan tersebut menunjukkan persoalan yang lebih besar: pasar pembiayaan membutuhkan definisi, dataset dan track record transaksi yang jauh lebih disiplin.
Baca juga: Pasarnya Tumbuh. Arus Kasnya Belum Terbaca Bank.
Peran Pemprov dan ekosistem Jakarta karena itu bukan menjadi “studio venture capital” dengan APBD. Perannya adalah membuat eksperimen pertama lebih murah untuk dipelajari: menyediakan pipeline, standard data room, fasilitasi koordinasi, mungkin menguji credit enhancement yang legal dan terukur, serta membangun database performa proyek. BI sudah memiliki instrumen yang mendorong intermediasi dan ekonomi kreatif; OJK memiliki ruang instrumen dari bank hingga SCF; bank mempunyai disiplin underwriting; Jamkrida mempunyai fungsi risk-sharing; investor memahami equity risk. Tantangannya adalah menyusun mereka berurutan, bukan sekadar menempatkan semua logo pada satu skema.
Proposisi yang dapat diuji
Dalam 12 bulan, Jakarta dapat menguji cohort kecil pembiayaan film dengan tiga gerbang: equity-at-risk lebih dahulu, debt hanya masuk ketika contracted revenue dan repayment waterfall dapat diverifikasi, serta guarantee hanya menutup risiko kredit yang terdefinisi—dengan produser dan credit officer mengikuti proses underwriting yang sama sejak hari pertama.
Keberhasilan pilot bukan dihitung dari berapa banyak film yang akhirnya diberi pinjaman. Ukuran yang lebih berguna adalah apakah setelah beberapa transaksi Jakarta memiliki sesuatu yang hari ini belum tersedia: data tentang risiko mana yang benar-benar dapat dihitung, siapa yang paling tepat menanggungnya, dan pada harga berapa modal bersedia masuk.
Begitu itu tersedia, bankability berhenti menjadi slogan. Ia menjadi track record.
Rujukan
- Updated Session Brief — How Capital Can Make Indonesian Film Bankable?, Jakarta Film Summit 2026, hlm. 1–3.
- Bank Indonesia, How Capital Can Make Indonesian Film Bankable? The Role of Macroprudential Policy in Supporting Creative Economy Financing, hlm. 2, 5–7.
- OJK Jabodebek, Capitalizing Indonesian Film Industry, Jakarta Film Summit 2026, hlm. 2–3 dan 6–9.
- Bank Jakarta, The Role of Banking in Financing the Film Ecosystem, hlm. 1–3.
- Ideosource Entertainment, Jakarta Film Summit Materials 2026, hlm. 3–6.
- PT Jamkrida Jakarta, Mitra Strategis Akses Pembiayaan, hlm. 2–4.
- Risalah FGD Klaster Pembiayaan, sumber pendukung untuk konteks staging dan literasi dua arah, hlm. 3–5.